
المادة 301 تحل محل رسوم المادة 122 — فماذا الآن؟
لقد شهدت سياسة الرسوم الجمركية على البضائع ذات المنشأ الصيني تحولات متكررة على مدار العامين الماضيين، وستظل تتحول — لقد أصبح هذا الآن نمطًا مؤكدًا، وليس مجرد تنبؤ. انتهت الرسوم الإضافية العالمية بنسبة 10% بموجب المادة 122 في موعدها المحدد في تمام الساعة 12:01 صباحًا بتوقيت شرق الولايات المتحدة (EDT) يوم 24 يوليو 2026، ودخل بديل المادة 301 الصادر عن مكتب الممثل التجاري الأمريكي (USTR) حيز التنفيذ في الدقيقة نفسها، دون أي انقطاع: رسوم جمركية ذات شقين بنسبة 10%/12.5% على حوالي 60 اقتصادًا — وهو نطاق أوسع من الاقتراح الذي كان مطروحًا قبل أيام ويشمل 46 دولة.
الفرق الجوهري عن المادة 122: المادة 301 لا تحمل تاريخ انتهاء صلاحية قانوني، لذلك لن تنتهي هذه الطبقة في تاريخ ثابت كما كان الحال مع سابقتها. بالنسبة لأي شخص يقوم بالتوريد من آسيا، فإن هذا يجعلها أقل صدمة لمرة واحدة يجب التخطيط لها، وأكثر من ذلك أساسًا دائمًا لبناء هيكل التوريد عليه.
هذا هو بيت القصيد بالضبط. بالنسبة لأي علامة تجارية تقوم بتوريد ملابس السباحة من آسيا، فإن السعر المحدد يهم أقل من هيكل الجهة التي تشتري منها — لأن هذا الهيكل هو الذي يحدد التكلفة الفعلية لأي تغيير معين في الرسوم الجمركية، هذه المرة وفي المرات القادمة.
ما الذي يتغير فعليًا، ومتى
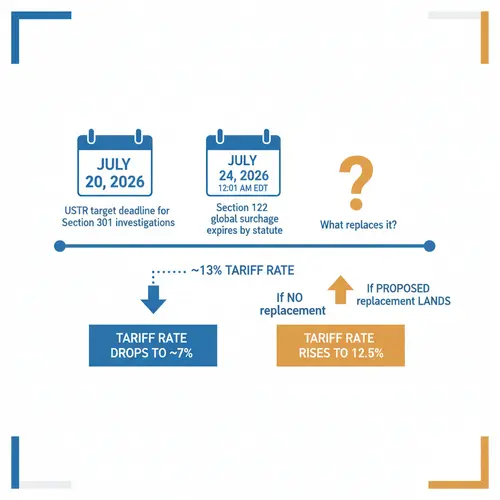
20 يوليو 2026: الموعد النهائي المستهدف لمكتب الممثل التجاري الأمريكي (USTR) لاستكمال تحقيقات المادة 301 التي تغطي 16 اقتصادًا (القدرة التصنيعية الفائضة الهيكلية) ومسار منفصل لإنفاذ العمل القسري يغطي أكثر من 60 اقتصادًا.
24 يوليو 2026، 12:01 صباحًا بتوقيت شرق الولايات المتحدة (EDT): تنتهي الرسوم الإضافية العالمية بنسبة 10% بموجب المادة 122 بقوة القانون — بعد 150 يومًا من دخولها حيز التنفيذ في 24 فبراير 2026، وفقًا لتحليل قانون التجارة من Skadden, Arps, Slate, Meagher & Flom. لا يمكن للرئيس تمديدها من جانب واحد؛ ولم يُظهر الكونغرس أي استعجال للتحرك.
السؤال المفتوح: إذا لم يتم الانتهاء من بديل المادة 301 في الوقت المحدد، فقد ينخفض متوسط معدل الرسوم الجمركية الأمريكي الفعلي من حوالي 13% إلى حوالي 7% بين عشية وضحاها — ولكن إذا تم تطبيق البديل المقترح بنسبة 12.5% كما هو موصوف، فقد تتحرك المعدلات في الاتجاه المعاكس للعديد من البلدان، بما في ذلك البدائل التي ربما كانت العلامات التجارية تتجه إليها.
هذه ليست خلفية مستقرة لاتخاذ قرار توريد لمرة واحدة، ومن غير المرجح أن تصبح كذلك — فقد كانت سياسة الرسوم الجمركية متقلبة لمدة عامين متتاليين، وليس هناك إشارة قوية إلى أن هذا التقلب سينتهي هنا. ما تكافئه هذه الخلفية، باستمرار، هو علاقة توريد منظمة للبقاء مفيدة بغض النظر عن السعر المحدد النشط في لحظة معينة.
الخيارات الحقيقية التي تزنها العلامات التجارية الآن
الاستراتيجية | ما تحله فعليًا | المحاذير |
|---|---|---|
التنويع إلى فيتنام/بنغلاديش | معدل رسوم جمركية رئيسي أقل نظريًا | عادةً ما تتراوح الحد الأدنى لكميات الطلب (MOQs) من 500 إلى 1000 وحدة مقابل 100-300 للمصانع الصينية المرنة؛ ولا يزال كلا البلدين يستوردان 60-80% من موادهما الخام من الصين، لذا فإن وفورات الرسوم الجمركية جزئية وليست كلية؛ وقدرة تقنية أقل متراكمة للملابس المحبوكة المعقدة مثل ملابس السباحة |
التوريد عبر شركة تجارية/وسيط | البساطة — نقطة اتصال واحدة | تُحتسب الرسوم الجمركية على السعر الذي تُشحن به، ويُفرض ضريبة على هامش ربح الشركة التجارية جنبًا إلى جنب مع المنتج — مما يزيد من رسومك الجمركية الفعلية بالإضافة إلى هامشها |
محاولة إعادة الشحن عبر بلد ثالث | تبدو كطريقة لتجنب الرسوم الجمركية على المنشأ الصيني بالكامل | مخاطر عالية بشكل متزايد — انظر أدناه. هذه ليست استراتيجية موثوقة في عام 2026 |
التوريد مباشرة من مصنع صيني متكامل | تُحتسب الرسوم الجمركية على سعر المصنع المباشر الأقل، وليس سعر التاجر المرتفع؛ قدرة تقنية كاملة محتفظ بها ومرونة في الحد الأدنى لكميات الطلب (MOQ) | يتطلب علاقة مصنع يمكنها بالفعل دعم الطلبات ذات الحجم المنخفض والتنفيذ السريع — ليست كل المصانع تستطيع ذلك |
لماذا يتفوق التوريد المباشر من المصنع حسابيًا
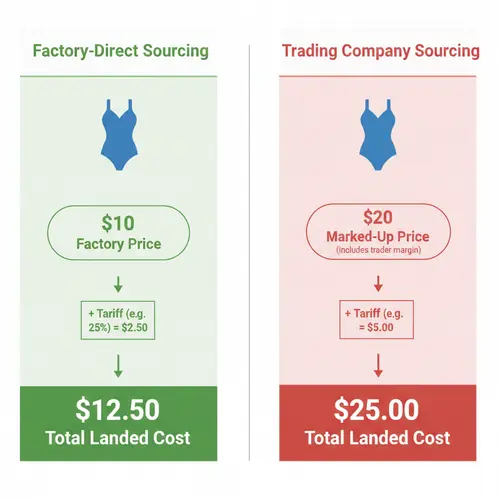
تُقيّم الرسوم الجمركية على السعر الذي تدفعه، وليس على "قيمة حقيقية" ثابتة للمنتج. هذه الحقيقة وحدها هي السبب في أن التوجيه عبر شركة تجارية يكلف أكثر مما يوحي به معدل الرسوم الجمركية وحده: يصبح هامش ربح التاجر جزءًا من القيمة الخاضعة للضريبة. مثال مبسط يجعل هذا الأمر واضحًا — عند معدل رسوم جمركية افتراضي مرتفع، يحمل سعر المصنع المباشر البالغ 10 دولارات تكلفة إجمالية واصلة أقل نسبيًا من نفس المنتج الذي رفعه تاجر إلى 20 دولارًا ثم فرض عليه ضريبة على هذا الرقم الأعلى. الفجوة ليست معدل الرسوم الجمركية — بل هي السعر الأساسي الذي يُطبق عليه هذا المعدل. هذا هو السبب الهيكلي في أن العمل مباشرة مع الشركة المصنعة الفعلية، بدلاً من وسيط، يزداد أهمية مع ارتفاع الرسوم الجمركية، وليس العكس.
كما أن المزايا الإنتاجية الأساسية للصين لم تختف لمجرد ارتفاع الرسوم الجمركية: فهي تمثل حوالي 30% من الناتج العالمي للمنسوجات، مع توفر الأقمشة والزينة والمصبغات والتشطيبات عادةً في غضون ساعتين من تجمعات التصنيع الرئيسية — وهو مستوى من اكتمال سلسلة التوريد لم يتمكن بلدان التوريد البديلة، التي لا تزال تعتمد على واردات المواد الخام الصينية نفسها، من تكراره. بالنسبة لفئة معقدة تقنيًا مثل ملابس السباحة — الأقمشة المحبوكة المطاطية والمكونات الهيكلية والتصنيع متعدد المواد — فإن هذه القدرة المتراكمة تمثل فرقًا حقيقيًا وقابلًا للقياس، وليست مجرد ادعاء تسويقي.
هل إعادة الشحن (الترانزيت) خيار حقيقي؟ واقع السياسة
يجدر بنا تناول هذا الأمر مباشرة، لأنه الخيار الذي يبدو وكأنه طريق مختصر، ولم يعد كذلك.
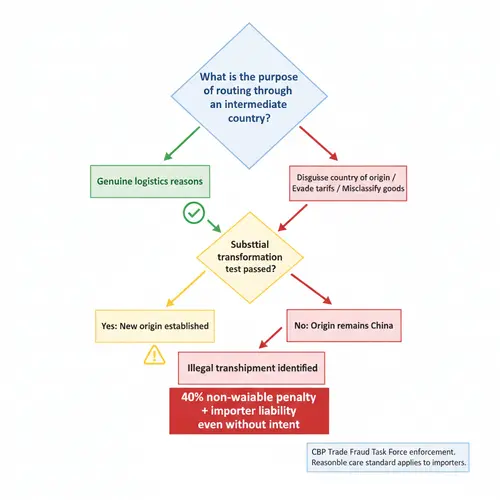
إعادة الشحن بحد ذاتها — توجيه البضائع عبر بلد وسيط لأسباب لوجستية حقيقية — أمر قانوني وشائع تمامًا. يصبح غير قانوني في اللحظة التي يُستخدم فيها لإخفاء بلد المنشأ الحقيقي للمنتج من أجل التهرب من الرسوم الجمركية، أو تصنيف البضائع بشكل خاطئ، أو المطالبة زوراً بمزايا اتفاقية تجارية. الاختبار القانوني المهم هنا هو "التحويل الجوهري" — يُحدد المنشأ بالمكان الذي يكتسب فيه المنتج اسمًا أو طابعًا أو استخدامًا جديدًا حقيقيًا، وليس بالمكان الذي أعيد فيه تغليفه أو تجميعه بشكل خفيف قبل الشحن. بموجب الإطار الأمريكي الفيتنامي الحالي، أصبح هذا الأمر أكثر صرامة: يمكن أن يتحول المنتج بشكل جوهري في فيتنام ومع ذلك يواجه رسومًا جمركية باهظة إذا اعتبرت نسبة المحتوى ذي المنشأ الصيني عالية جدًا — وهو في الواقع "اختبار محتوى صيني" يضاف إلى مسألة المنشأ.
وقد تصلبت بيئة الإنفاذ وفقًا لذلك. أكدت جمارك وحماية الحدود الأمريكية (CBP) أنها تطبق غرامة جمركية إضافية غير قابلة للتفاوض أو الإعفاء بنسبة 40% على البضائع التي يتم تحديدها على أنها أعيد شحنها بشكل غير قانوني، وقد أنشأت فرقة عمل مخصصة لمكافحة الاحتيال التجاري تستهدف هذا الأمر على وجه التحديد. الأهم من ذلك، أن المسؤولية لا تتطلب النية — فالمستورد الذي اعتمد دون علم على شهادة منشأ مزورة من المورد يمكن أن يُحاسب إذا لم يمارس "عناية معقولة": التحقق من مطالبات المنشأ، وطلب وثائق سلسلة التوريد، والتأكد من أن المعالجة الخارجية استوفت عتبة التحويل الجوهري بشكل حقيقي. بعبارة أخرى، حتى العلامات التجارية التي لا تنوي التهرب من الرسوم الجمركية يمكن أن تتعرض للمسؤولية إذا كان موردها يتحايل في المراحل الأولية. بين شدة العقوبة وحقيقة أنها يمكن أن تقع على مستوردين لم يكونوا يعلمون بوجود مشكلة، هذه ليست استراتيجية تستحق بناء خطة توريد حولها في عام 2026.
ما يعنيه هذا لنموذج "لا يوجد حد أدنى للطلب ودعم دورة حياة كاملة"
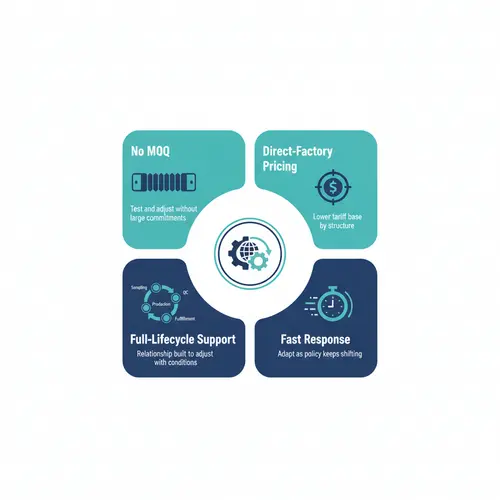
هذه هي بالضبط البيئة التي صُمم نموذجنا من أجلها، على الرغم من أنه لم يُصمم مع وضع موعد نهائي محدد للرسوم الجمركية في الاعتبار. بعض جوانب هذا النموذج تكتسب أهمية أكبر الآن من المعتاد:
يعني عدم وجود حد أدنى للطلب (No MOQ) أنك لست مقيدًا بالتزام كبير بينما لا تزال القواعد تتغير — انظر كيف يعمل نموذجنا بدون حد أدنى للطلب بالفعل. يمكنك الاختبار والتعديل وإعادة تقييم حجم التوريد دون تحمل تكلفة طلب كبير تم تقديمه بناءً على افتراضات قد لا تصمد بعد أسبوعين.
تسعير المصنع المباشر يحافظ على أساس رسومك الجمركية أقل بطبيعته، وليس بالاستراتيجية — لا يوجد خطر إعادة شحن، ولا يتم فرض ضريبة على هامش ربح التاجر جنبًا إلى جنب مع منتجك.
تزداد أهمية الاستجابة السريعة في بيئة سياسية تتغير باستمرار — وهي بالضبط السمة التي تستحق التحقق منها قبل الالتزام بمصنع. القدرة على التحرك بسرعة بشأن عينة، أو استبدال قماش، أو قرار توقيت الإنتاج، تكتسب قيمة أكبر عندما تتغير بيئة التكلفة الأساسية كل بضعة أشهر بدلاً من أن تظل ثابتة لسنوات متتالية.
يعني دعم دورة حياة كاملة — من أخذ العينات إلى الإنتاج، ونقاط فحص الجودة، والتسليم — أن هذه علاقة مبنية على التكيف معك مع تغير الظروف، وليست معاملة لمرة واحدة مسعّرة في ظل ظروف قد لا تنطبق بحلول وقت شحن طلبك.
كما تطرح الرسوم الجمركية سؤالاً منفصلاً يستحق طرحه على أي مورد: ما هو حجم الزيادة في الحد الأدنى للطلب التي تكون مدفوعة بالرسوم الجمركية بالفعل، مقابل شيء آخر. انظر أرقامنا الصادقة حول هذا الأمر.
الأسئلة الشائعة
س: هل ارتفعت أم انخفضت الرسوم الجمركية بعد 24 يوليو 2026؟
ج: حلت المادة 301 محل المادة 122 في نفس اللحظة التي انتهت فيها صلاحيتها، بفرض رسوم جمركية ذات شقين بنسبة 10%/12.5% عبر حوالي 60 اقتصادًا — وهو نطاق أوسع من الاقتراح الذي كان مطروحًا قبل أيام ويشمل 46 دولة. على عكس المادة 122، لا تحمل هذه الطبقة تاريخ انتهاء صلاحية قانوني، لذلك لن تنتهي في تاريخ ثابت.
س: هل إعادة شحن البضائع عبر بلد آخر لتجنب الرسوم الجمركية الصينية غير قانوني؟
ج: يعتمد الأمر كليًا على النية والجوهر. إعادة الشحن لأسباب لوجستية حقيقية قانونية. أما استخدامها لإخفاء المنشأ، أو التهرب من الرسوم الجمركية، أو المطالبة زوراً بمعاملة اتفاقية تجارية فهو غير قانوني، وتطبق جمارك وحماية الحدود الأمريكية (CBP) الآن غرامة إضافية بنسبة 40% غير قابلة للإلغاء أو التفاوض عند تحديدها — مع مسؤولية يمكن أن تمتد إلى المستوردين الذين لم يرتبوا المخطط شخصيًا.
س: لماذا يكلف التوريد مباشرة من المصنع أقل من المرور عبر شركة تجارية في ظل الرسوم الجمركية؟
ج: تُقيّم الرسوم الجمركية على السعر الذي تُشحن به فعليًا. يصبح هامش ربح الشركة التجارية جزءًا من القيمة الخاضعة للضريبة، لذلك يُفرض ضريبة على هامشها جنبًا إلى جنب مع منتجك. الشراء مباشرة من الشركة المصنعة يحافظ على هذا السعر الأساسي — وبالتالي الرسوم الجمركية المحسوبة عليه — أقل.
س: هل تتجنب البلدان ذات الرسوم الجمركية المنخفضة مثل فيتنام أو بنغلاديش التعرض للرسوم الجمركية الصينية بالفعل؟
ج: جزئيًا فقط. تستورد كلتا الدولتين غالبية موادهما الخام من الصين، لذا فإن جزءًا من التعرض للرسوم الجمركية الصينية يكون متضمنًا في سلاسل التوريد الخاصة بهما بغض النظر عن مكان التجميع النهائي. كما أنهما تتطلبان عادةً كميات طلب دنيا أعلى ولديهما قدرة تقنية متراكمة أقل للفئات المعقدة مثل ملابس السباحة.
س: ما الذي يجب أن أفعله بشأن استراتيجية التوريد بالنظر إلى عدد مرات تغير سياسة الرسوم الجمركية؟
ج: تجنب الالتزام بكميات كبيرة وثابتة بناءً على سعر لحظي واحد إذا أمكنك ذلك، وتحقق من أن علاقات الموردين لديك يمكنها الصمود أمام التدقيق في مطالبات المنشأ، واعمل مع شريك تصنيع مرن بما يكفي لتعديل حجم الطلب وتوقيته مع استمرار تغير السياسة — لأنها ستستمر في التغير، وفقًا لجدولها الزمني الخاص، بغض النظر عن أي موعد نهائي محدد.
هذا أحد المدخلات في تغطيتنا المستمرة لاتجاهات الصناعة — تحقق هناك للحصول على أحدث قراءة لما يتغير فعليًا.
هل تحاول معرفة كيف يؤثر وضع الرسوم الجمركية الحالي على خطة التوريد الخاصة بك؟ أرسل لنا تفاصيل منتجك — سنقوم بمراجعة حسابات التكلفة الواصلة الحقيقية معك قبل الالتزام بأي استراتيجية.